
Börsencrash oder Kaufchance? Die gefährliche Zins- und KI-Falle
Wenn alles gleichzeitig fällt: Dollar, Zinsen und der Kapitalhunger der KI
Am Donnerstag, dem 19. November 2026, lief das größte Börsendebüt der Geschichte nach Plan – und der Markt fiel trotzdem. Der S&P 500 verlor 2,0 Prozent und fiel auf unter 7.200 Indexpunkte, den sechsten Verlusttag in Folge und die längste Serie seit 2024. Der Nasdaq Composite gab 2,25 Prozent nach, der Dow Jones fiel unter die Marke von 50.000 Punkten, und der Volatilitätsindex VIX sprang um knapp 16 Prozent auf 29. Sein Tageshoch knapp unter 30 war der höchste Stand seit März. Zugleich steht der Dollar-Index auf einem 19-Monats-Hoch, Gold fiel auf den tiefsten Stand seit mehr als 13 Monaten, und Bitcoin rutschte zuletzt unter 70.000 Dollar. Dass Aktien, Euro, Gold und Krypto gleichzeitig verlieren, ist die eigentliche Nachricht.
Der gemeinsame Nenner heißt Zins, nicht nur Dollar
Was diese Märkte verbindet, ist der Preis des Geldes. Die Fed hat ihren Leitzins nach einer Erhöhung im September bei 3,75 bis 4,0 Prozent gehalten; im Oktober stimmten bereits zwei Mitglieder, Lisa Cook und Beth Hammack, für eine weitere Anhebung. Dann kam am 10. November der Inflationsbericht: Die Verbraucherpreise stiegen im Oktober um 0,4 Prozent (erwartet: 0,3), die Kernrate lag bei 0,3 Prozent – den dritten Monat in Folge und über der Erwartung von 0,2. Fed-Gouverneur Christopher Waller hatte wenige Stunden zuvor angekündigt, im Dezember eine Anhebung um 25 Basispunkte zu unterstützen und bei einer Kernrate von 0,3 Prozent oder mehr sogar 50 Basispunkte zu erwägen. Diese Schwelle wurde erreicht. Seither gilt die Dezember-Erhöhung als praktisch beschlossen; nach Wallers Rede handelten die Terminmärkte laut CME FedWatch rund 89 Prozent für 25 und 11 Prozent für 50 Basispunkte. Die Rendite zehnjähriger US-Staatsanleihen liegt seit Mitte November über 5,1 Prozent, die zweijährige bei rund 4,9 Prozent.
Der Goldpreis hat mittlerweile einen Großteil seiner Übertreibung von vor einem Jahr abgebaut und den bislang noch fehlenden ReTest des früheren Ausbruchs bei 3.500 USD nachgeholt. Möglich wäre noch ein kurzer Rückgang bis zum EMA200 bis 3.300 USD, aber auf dem aktuellen Niveau könnte bereits ein tragfähiger Boden gefunden sein.
— Lars Hattwig (@HattwigLars) November 20, 2026
Der Dollar ist in dieser Kette weniger Täter als Tatort. Höhere US-Zinsen ziehen Kapital an, verteuern Dollar-Kredit weltweit, senken den Barwert künftiger Gewinne und nehmen Gold und Bitcoin, die keine Zinsen zahlen, den Reiz. Der Dollar-Index erreichte Mitte November mit fast 104 Punkten ein 19-Monats-Hoch, der Euro fiel auf unter 1,10 Dollar, den tiefsten Stand seit April 2025. Der Analyst Charlie Bilello wies am 7. November darauf hin, dass Bitcoin (minus 13 Prozent) und Gold (minus 6 Prozent) die schwächsten großen Anlageklassen des Jahres sind – ein Doppel, das es in keinem Kalenderjahr zuvor gegeben habe.
Dahinter steht der Energieschock des Iran-Kriegs. Brent lag vor Kriegsbeginn bei rund 70 Dollar, stieg im Herbst 2026 zwischenzeitlich bis fast 120 Dollar und notiert nach diplomatischen Fortschritten derzeit um 90 Dollar. Das löst ein scheinbares Rätsel: Warum steigt die Absicherung, obwohl das Öl fällt? Weil die Energiepreise längst in die Kerninflation durchgesickert sind – Vanguard spricht von einem länger anhaltenden Durchwirken des Schocks – und die Fed auf diese Persistenz reagiert, nicht auf den Ölpreis von heute.
Was in der ersten Analyse fehlt: Politik, KI-Kapitalbedarf und Angebot
Der US-Dollar erklärt nicht, warum der Nasdaq am 5. November 5,5 Prozent verlor, der S&P 500 4,4 Prozent auf 7.353 Punkte und der VIX auf über 25 sprang. Auslöser war ein Ausverkauf von KI-Infrastrukturwerten nach dem Wahlsieg der Demokraten bei den Zwischenwahlen; Anleger fürchteten eine Bremse für den Ausbau der Rechenzentren. Ob die Wahl die Ursache war oder nur der Anlass für eine ohnehin überdehnte Positionierung, ist offen. Am 12. November folgte der Rücktritt von Nvidia-Chef Jensen Huang. Die Nvidia-Aktie verlor binnen Tagen bis zu 19 Prozent. Am Tag des Börsengangs fiel AMD um 7,7 Prozent, getrieben von Sorgen um Finanzierungszusagen an Kunden.
Dazu kommt das Angebot an neuen Aktien. Anthropic nahm am 19. November 81,3 Milliarden Dollar ein, so viel wie nie zuvor bei einem Börsengang; mit einer Privatplatzierung waren es 107,3 Milliarden. Im Juni hatte SpaceX 75 Milliarden eingesammelt. Die Aktie eröffnete bei 111,50 Dollar (plus 34 Prozent zum Ausgabepreis von 83 Dollar) und schloss bei 97,17 Dollar (plus 17 Prozent), was einer Bewertung von rund 1,76 Billionen Dollar entspricht. Marktbeobachter verweisen darauf, dass Mitarbeiter mit rund 15 Prozent des Eigenkapitals schon am ersten Tag einen Teil ihrer Aktien verkaufen dürfen und dass Indexaufnahmen Käufe auslösen, die den Kurs in den ersten Wochen stärker prägen als Fundamentaldaten. Ein Kommentator fasste den Mechanismus so zusammen, dass es nicht nur um das Versprechen der KI gehe, sondern auch darum, Platz für sie zu schaffen: Wer Rekordvolumen platziert, entzieht anderen Papieren Kapital.
Der Arbeitsmarkt ist stärker, als der Begriff „Jobless Boom“ nahelegt
Der Oktoberbericht vom 6. November zeigte 165.000 neue Stellen (erwartet: 65.000) bei einer Arbeitslosenquote von 4,1 Prozent. Der Durchschnitt der vergangenen zwölf Monate liegt allerdings nur bei 48.000, die breitere Quote U-6 stieg auf 7,9 Prozent, und die Löhne wachsen mit 3,1 Prozent langsamer als die Inflation von 3,7 Prozent. Weil Verrentungen und die strengere Einwanderungspolitik das Arbeitsangebot drücken, schätzt das Yale Budget Lab die Schwelle, ab der die Arbeitslosigkeit steigt, nur noch auf gut 5.000 neue Stellen im Monat. Für die Fed heißt das: Der Arbeitsmarkt liefert derzeit nicht die schlechten Nachrichten, die einen Zinsstopp erzwingen würden. Der „Jobless Boom“ bleibt als strukturelle These bedenkenswert – KI steigert die Produktivität, während Einstellungen schwach bleiben -, taugt aber nicht als kurzfristiger Dollar-Dämpfer.
Bewertung: billig heißt nicht sicher
Nach Kennzahlen ist der Markt günstiger geworden. Das erwartete KGV des S&P 500 lag laut FactSet am 5. November bei 17,7 und damit so niedrig wie seit November 2023 nicht mehr; im Technologiesektor lag es bei 17,3, dem niedrigsten Wert seit März 2020. Seither ist der Index weiter gefallen. Doch ein niedriges KGV schützt nicht vor Kursverlusten: Der Nasdaq lag Mitte November mehr als elf Prozent unter seinem Rekord vom 6. Oktober. Kritiker argumentieren zudem, dass die Gewinne vieler KI-Zulieferer aus künftigen Investitionen der Kunden gespeist werden – ein niedriges KGV kann dann eine zu hohe Gewinnschätzung verdecken.
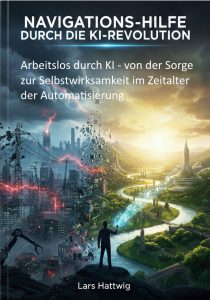
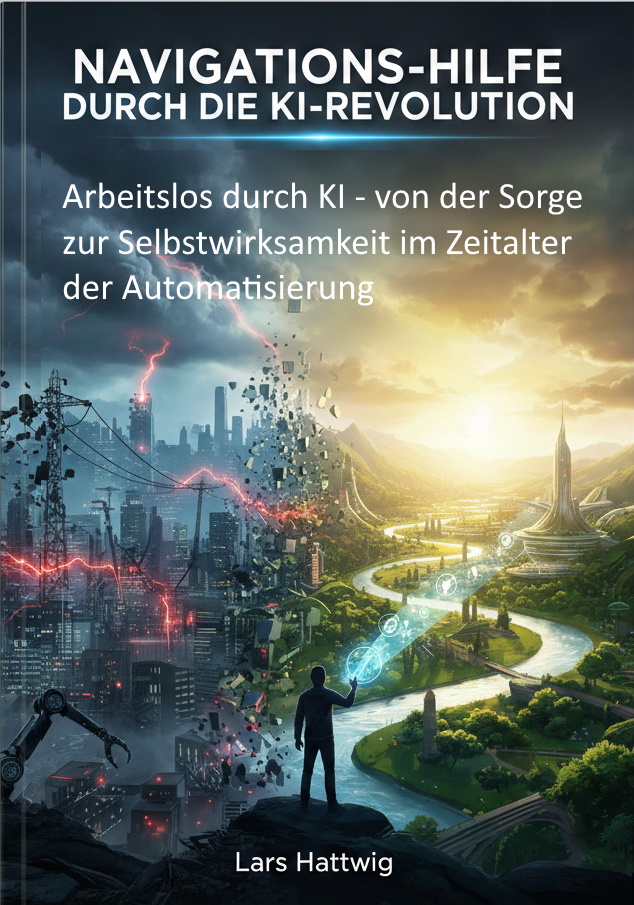
Navigations-Hilfe durch die KI-Revolution
Navigationshilfe durch die KI-Revolution
Die Disruption durch KI, Robotik & Co wird kommen, sie findet derzeit sogar gerade schon statt.
Ein ehrlicher Wegweiser für Menschen, die spüren, dass sich gerade alles verändert – und die nicht wissen, wie sie damit umgehen sollen, ist das eBook: Navigations-Hilfe durch die KI-Revolution.
– Datenbasierte Klarheit. Konkrete Zahlen, Timelines, Prognosen. Keine Panikmache, aber auch keine Beschönigung
– Ganzheitlicher Ansatz. Die Verbindung von harten Tech-Analysen mit psychologischen, philosophischen und sogar spirituellen Perspektiven ist einzigartig. Das Buch spricht den ganzen Menschen an, nicht nur den rationalen Planer.
– Umsetzbare Praxis. Die 30-Tage-Challenge, die 4 Säulen, die konkreten Skill-Empfehlungen – das ist kein theoretisches Gedankenspiel, sondern ein Arbeitsbuch. Wer es ernst meint, kann sofort anfangen.
Technik und Termine
Der S&P 500 hat das Junitief bei 7.235 Punkten unterschritten. Der 200-Tage-Durchschnitt bei rund 7.348 Punkten ist nun Widerstand; als nächste Zone ist der enorm wichtige Bereich um 7.000 Indexpunkten. Im Fokus sind die Termine: Die Fed entscheidet am 9. Dezember, der Inflationsbericht für November folgt erst am 10. Dezember, einen Tag danach. Weil die Erhöhung eingepreist ist, dürften weniger der Schritt selbst als die Signale für 2027 bewegen. Laut den Protokollen der September-Sitzung erwarteten 16 von 18 Fed-Teilnehmern mit Projektion noch eine Erhöhung in diesem Jahr, aber keine im Jahr 2027. Der Markt sieht das inzwischen anders: Laut CME FedWatch (Stand 20. November) sind für 2027 zwei weitere Erhöhungen eingepreist, die im Januar mit einer Wahrscheinlichkeit von 66 Prozent.
Ich fürchte, den meisten ist noch gar nicht klar, was derzeit droht. Mit dem Bruch der 7.200 beim S&P 500 ist der kurzfristige Aufwärtstrend futsch – geschenkt. Jetzt wird die Marke von 7.000 relevant. Falls diese brechen sollte, hätten wir beim S&P 500 einen Strukturbruch der Abfolge: Ausbruch – neues Allzeithoch – Retest des Ausbruchs – neuer Aufwärtstrend – seit über 10 Jahren. Das wäre mindestens seit 2015 eine andere Ära am Kapitalmarkt. 7000 – hop oder top.
— Lars Hattwig (@HattwigLars) November 19, 2026
Zwei Szenarien bis März 2027
Ich halte zwei Verläufe für ähnlich wahrscheinlich. Im ersten bleibt der Zinsdruck: Die November-Inflation bestätigt die Persistenz, die Fed hebt an und deutet weitere Schritte an, die Zehnjahresrendite bleibt über fünf Prozent. Dann ist ein Test der 7.000er-Zone naheliegend, und ein Bruch würde das technische Bild deutlich eintrüben. Im zweiten wird die Erhöhung geliefert und verdaut: Sie ist eingepreist, die Fed lässt erkennen, dass 2027 weniger Schritte folgen als die zwei eingepreisten, ein VIX über 28 gilt vielen als Kontraindikator, die Bewertungen sind so niedrig wie seit Jahren nicht, und die Euro-Positionierung ist extrem – Spekulanten sind mit rund 158.000 Kontrakten netto short, ein Dreijahresextrem. Zusätzlich könnten EZB und Bank of Japan die Zinsdifferenz zum Dollar verkleinern: ING-Analysten sehen die EZB-Rhetorik klar in Richtung Dezember-Erhöhung, und für Japan rechnen viele Ökonomen bald mit einem Zinsschritt. Eine nachhaltige Dollar-Schwäche setzt entweder das Ende des Zyklus in den USA oder höhere Zinsen im Ausland voraus; beides ist bis März denkbar, keines sicher.
Wie sich Anleger jetzt verhalten können
Das Folgende ist keine individuelle Anlageberatung, sondern eine Sammlung von Überlegungen, die jeder an Ziel, Zeithorizont und Risikotragfähigkeit prüfen muss.
Erstens lohnt sich ein Blick darauf, was als Diversifikation gedacht war. Gold, Bitcoin, Euro und KI-Aktien haben in den vergangenen Wochen gleichgerichtet auf dieselben Treiber reagiert – Realzins und Dollar. Wer sie als breit gestreut betrachtete, trug tatsächlich ein gebündeltes Faktorrisiko. Wirklich andere Risikoquellen sind etwa kurzlaufende Anleihen oder Geldmarkt, die bei einer Zweijahresrendite um 4,9 Prozent selbst Erträge liefern, sowie Liquiditätsreserven, die erlauben, später in Ruhe zu handeln.
Zweitens ist Absicherung teuer, wenn die Angst schon hoch ist. Bei einem VIX nahe 29 enthalten Put-Optionen eine hohe Prämie; wer jetzt absichert, bezahlt die Panik mit. Günstiger und einfacher kann es sein, Positionsgrößen zu reduzieren, Verlustgrenzen festzulegen oder Hebel abzubauen, bevor die Fed am 9. und der Inflationsbericht am 10. Dezember neue Kursbewegungen auslösen.
Drittens spricht vieles für Staffelung statt Timing. Niemand kennt den Boden, und beide Szenarien haben gute Argumente. Wer Kapital einsetzen möchte, kann es in Tranchen über mehrere Wochen tun und so vermeiden, sich auf eine Prognose festzulegen; wer reduzieren möchte, kann dasselbe in umgekehrter Richtung tun.
Viertens hat die Währung für Euro-Anleger zwei Seiten. Der starke Dollar hat Verluste US-amerikanischer Aktien in Euro gedämpft. Doch die Rekord-Short-Position im Euro bedeutet auch, dass eine schnelle Gegenbewegung ungesicherte Dollar-Anlagen belasten würde. Ob und wie weit man das Währungsrisiko absichert, ist eine bewusste Entscheidung, keine Voreinstellung.
Fünftens zählen Qualität und Cashflow mehr als Erzählung. Nvidias Führungswechsel mitten im Zyklus zeigt, wie stark Einzelwerte im KI-Sektor an Personen, Politik und Finanzierung hängen. Wer hier investiert ist, prüft, wie abhängig das Geschäft vom Investitionszyklus anderer ist und wie solide die Bilanz bleibt, falls die Kapitalmärkte enger werden.
Sechstens ein historischer Befund zu Mega-Börsengängen, ohne Einschätzung zu einzelnen Titeln: Der erste Handelstag ist selten der Maßstab. SpaceX schloss am ersten Tag 19 Prozent über dem Ausgabepreis, stand Mitte November aber wieder deutlich unter diesem Schlusskurs. Facebook fiel 2012 innerhalb von sechs Monaten um 54 Prozent unter seinen ersten Schlusskurs, Uber um 35 Prozent, Google 2004 nur um 0,3 Prozent.
Die nächsten drei Wochen entscheiden weniger über die Richtung 2027 als darüber, ob Anleger mit Plan oder aus Reflex handeln.
Zusätzliche Überlegungen: Einkommensdiversifikation und die Vorbereitung auf den „Jobless Boom“ – etwa durch neue, KI-orchestrierte Einkommensquellen – gewinnen an Bedeutung. Wer langfristig investiert, sollte Qualität und Cashflow-Stärke bevorzugen und die Zinserwartungen eng beobachten. Der Markt preist derzeit Überleben mehr als Renditeoptimierung.
Der KI-Boom frisst die Liquidität der Börse! Warum auch Gold + Bitcoin keine Sicherheit mehr bieten.
Zwei alternative Perspektiven
1.) Die Analogie zu 2022 ist zutreffend im Mechanismus, aber der Ausgangspunkt unterscheidet sich. 2022 startete von der Nullgrenze mit einem massiven Inflationsschock; 2026 ist ein Re-Pricing nach einem AI-Boom und bei bereits höheren Zinsen. Der fallende Ölpreis entlastet die Inflation nicht ausreichend, weil die Fed die Persistenz höherer Preise und die AI-getriebene Nachfrage nach Kapital priorisiert. Die Absicherung der großen Gelder ist deshalb stärker, weil das Risiko nicht mehr primär energiegetrieben, sondern bewertungs- und liquiditätsgetrieben ist. Eine Erholung bis März 2027 ist möglich, wenn die Zinserwartungen kippen, aber sie wird selektiv sein und nicht den breiten Markt erfassen.
2.) Die Mainstream-Erzählung lautet: Der Dollar saugt Kapital an. Die abweichende Lesart: Der Markt zahlt gerade für zwei Kapitalbedarfe gleichzeitig, und der zweite wird unterschätzt. Der erste ist der Inflationsschock aus Energie und Staatsverschuldung, sichtbar an einer Zehnjahresrendite über 5,1 Prozent. Der zweite ist der Kapitalhunger der KI: SpaceX mit 75 Milliarden, Anthropic mit 81 bis 107 Milliarden, dazu die Investitionen der Hyperscaler. Mega-Börsengänge sind Angebot, nicht nur Nachfrage. Der Preis des Kapitals steigt dann nicht nur, weil die Fed die Zinsen anhebt, sondern auch, weil mehr Aktienpapier auf denselben Pool Liquidität trifft.
Daraus folgt eine zweite abweichende Hypothese zum Dollar. Seine Wende kommt womöglich nicht durch eine Fed-Pause, sondern von außen: Wenn EZB und Bank of Japan anheben, während Spekulanten so stark gegen den Euro positioniert sind wie seit drei Jahren nicht, kann die Zinsdifferenz schrumpfen, bevor die Fed überhaupt innehält. Beobachtungsliste statt nur Fed-Prognosen: EUR/USD-Positionierung, Sperrfristenden und Indexaufnahmen der neuen Mega-Börsengänge, Zinsschritte in Frankfurt und Tokio. Das ist eine Hypothese, kein Befund.
–> KI und Geldanlage für Einsteiger – kostenloser Kurs
–> Orientierung in der Krise – innerer Anker
KI-gestützte Aktienempfehlungen



Neueste Kommentare