
Der Kapitalmarkt bis Spätwinter 2027: Makroökonomische Dynamiken, strategische Chancen und selektive Risikoprofile
1. Makroökonomischer Rahmen und Marktgeometrie bis 2027
Das makroökonomische Umfeld bis Anfang 2027 ist geprägt von einem komplexen Spannungsfeld aus geldpolitischer Restriktion, geopolitischer Entropie und einem beispiellosen technologischen Investitionsdruck. Für institutionelle Anleger entsteht eine Marktgeometrie, in der die Korrelationen zwischen Asset-Klassen neu justiert werden müssen. Das Zusammenspiel aus persistentem Inflationsdruck, geopolitisch verengten Angebotspfaden und der massiven Kapitalallokation in die künstliche Intelligenz (KI) erfordert eine präzise Durchleuchtung der Marktbreite sowie der fundamentalen Refinanzierungsbedingungen, um Portfolioentscheidungen resilient zu verankern.
Die fundamentale Stabilität des Gesamtmarktes zeigt derzeit erhebliche Risse unter der Oberfläche. Die Marktbreite hat sich drastisch verengt: Der Anteil der S&P-500-Aktien, die über ihrer 50-Tage-Durchschnittslinie (EMA50) handeln, lag zuletzt bei lediglich rund 26 %. Diese ausgeprägte Verengung deutet darauf hin, dass der Gesamtindex von wenigen Schwergewichten getragen wird, während die Mehrheit des Marktes unter dem Druck des aktuellen Zins- und Kostenumfelds konsolidiert.
Gleichzeitig bleibt das geld- und zinspolitische Umfeld extrem angespannt:
- PCE-Kerninflation: Verharrt mit etwa 3,0 % spürbar über dem Zielwert der US-Notenbank.
- Geldpolitischer Kurs der Fed: Unter Führung von Warsh und mit Blick auf Äußerungen von Kashkari zeichnen sich weitere Zinsanhebungen bis weit ins Jahr 2027 ab. Der Markt preist zeitweise bis zu einem vollen Prozentpunkt an zusätzlichen Erhöhungen bis Mitte 2027 ein.
- Renditeniveau: Die Rendite 10-jähriger US-Staatsanleihen steht nahe ihren Mehrjahreshöchstständen bei rund 5,3 %.
Dieses hohe Zinsniveau führt zu einer anhaltenden Komprimierung der Bewertungsmultiples, belastet zinssensible Sektoren direkt und verteuert die Refinanzierung der immensen KI-Capex-Welle signifikant.
|
Parameter / Indikator |
Marktzustand / Wert |
Strategische Auswirkung |
|
Marktbreite (S&P > EMA50) |
~26 % |
Erhöhte Indexinstabilität und extremes Konzentrationsrisiko auf wenige Schwergewichte. |
|
PCE-Kerninflation |
~3,0 % |
Zwingt die Fed zur Aufrechterhaltung eines restriktiven Kurses; Persistenz des Inflationsdrucks. |
|
10-jährige US-Rendite |
~5,3 % |
Compression der Bewertungsmultiples und drastischer Growth-Valuation-Druck. |
|
Fed-Zinserwartung (Warsh/Kashkari) |
Bis zu +100 BP bis Mitte 2027 |
Signifikante Verteuerung der Fremdkapitalaufnahme und höhere Hürden für die KI-Capex-Refinanzierung. |
Vor dem Hintergrund dieser angespannten makroökonomischen Baseline wird deutlich, dass Marktteilnehmer die bestehenden strukturellen Belastungsfaktoren und Tail-Risiken isolieren müssen, um Verwerfungen rechtzeitig zu antizipieren.
2. Komprimierte Risikoanalyse: Die zentralen Belastungsfaktoren
Für institutionelle Investoren ist ein präzises Verständnis der vorherrschenden Tail-Risiken und physischen Engpässe zwingend erforderlich. Nur durch das exakte Erfassen dieser Belastungsfaktoren lassen sich defensive Absicherungen platzieren und die verbleibenden Ertragsfenster bis zum Spätwinter 2027 risikoadjustiert nutzen.
Angebotsschock und Energiemärkte
Der anhaltende Konflikt im Nahen Osten (Hormuz/Iran) hält die globalen Energiemärkte in einem anhaltenden Defizitregime. Während das Basisszenario den Preis für Brent-Rohöl in einer Spanne von 80 bis 95 USD sieht, taxieren Analysten der Bank of America das Tail-Risk bei über 150 USD per Barrel, falls die Lieferstörungen bis ins Frühjahr 2027 andauern und die Lagerbestände dünn bleiben. Ein derartiger Ölpreisschock hält die PCE-Inflation weit über dem Zielwert, entzieht dem Konsum Kaufkraft und zwingt die Fed unter Warsh und Kashkari zu zusätzlichen Zinsanhebungen, was das Rezessionsrisiko schlagartig erhöht.
Kreditkanal als Übertragungsgetriebe der Marktstruktur
Ein kritischer Stressfaktor baut sich abseits der öffentlichen Handelsplätze im Sektor für Private Credit auf. Prominente Vehikel – darunter Apollo sowie der Blackstone BCRED – haben Rücknahmen gekappt und bedienen Anträge trotz hoher Liquiditätsnachfrage derzeit nur zu etwa 5 %. Laut Fitch Ratings befinden sich bereits 10 von 16 beobachteten Business Development Companies (BDCs) über ihrer vertraglichen Kappungsgrenze. Dieser illiquide Kreditkanal fungiert als das eigentliche Übertragungsgetriebe (Transmission Gear): Bei dauerhaft hohen Renditen um 5,3 % droht dieser Sektor zu blockieren, was zu einer schnellen Ausweitung der High-Yield-Spreads führt und die gesamte saisontypische Marktrallye zum Einsturz bringen kann.
Regulierung, Politik und physische Capex-Engpässe
Die politischen Unsicherheiten im Vorfeld der US-Midterms im November 2026 belasten die Investitionsbereitschaft bis zur finalen Auszählung; ein voraussichtlich geteilter Kongress dürfte fiskalpolitische Impulse bremsen. Zudem bleibt der White-House-Accord zu Superintelligenz freiwillig. Ein einziger gravierender AI-Safety-Incident (etwa im Bereich Dual-Use-Biologie oder durch Jailbreaks offener Modelle) könnte schlagartig harte Regulierungen, Exportverbote oder Haftungsregeln nach sich ziehen.
Parallel dazu stoßen die massiven KI-Investitionen – Broadcom und Anthropic binden dreistellige Milliardenbeträge, während Micron bereits über 75 % seiner Lieferungen für das Fiskaljahr 2027 fest zugesagt hat – an physische Grenzen. Bei Kapitalkosten von über 5 % entscheidet nicht mehr primär die Nachfrage, sondern ob die operativen Margen die Abschreibungen decken können, bevor physische Engpässe bei Stromnetzen, Trafokapazitäten und Kühlwasser die Skalierung hemmen.
|
Risikofaktor |
Strategische Konsequenz für das Portfolio |
|
Geopolitischer Ölpreis-Spike (>150 USD) |
Anhaltender Inflationsdruck, zusätzliche Fed-Zinsanhebungen, extremer Druck auf High-Duration-Tech-Werte. |
|
Private-Credit-Gating (Kredithürde) |
Blockade im Kreditgetriebe, drastische Ausweitung der High-Yield-Spreads, verengter Refinanzierungsspielraum. |
|
Midterm-Pattsituation & AI-Regulierung |
Ausbleiben fiskalischer Impulse, potenzielle Bewertungsabschläge bei AI-Modellentwicklern durch strenge Haftung. |
|
Physische Infrastruktur-Engpässe & Capex-Druck |
Margenkompression; Verschiebung des Fokus von reinen Modell-IPs hin zu Netzinfrastruktur und Kühlrechten. |
Das genaue Verständnis dieser strukturellen Risikoblöcke bildet die notwendige Grundlage, um die spezifischen taktischen und strukturellen Alpha-Chancen im Zeitraum bis Spätwinter 2027 gezielt anzusteuern.
3. Taktische und Strukturelle Chancen bis Spätwinter 2027
Trotz des anspruchsvollen Makro-Umfelds und der beschriebenen Risikocluster bietet das Fenster bis Februar/März 2027 außergewöhnliche Alpha-Chancen. Das selektive Ausnutzen historischer Muster, Monopolstellungen in der Wertschöpfungskette sowie Effizienzgewinnen auf Betriebsebene ermöglicht institutionellen Anlegern eine überdurchschnittliche Wertentwicklung unabhängig vom breiten Indexverlauf.
Historische Midterm-Saisonalität und die Maverick-Gegenperspektive
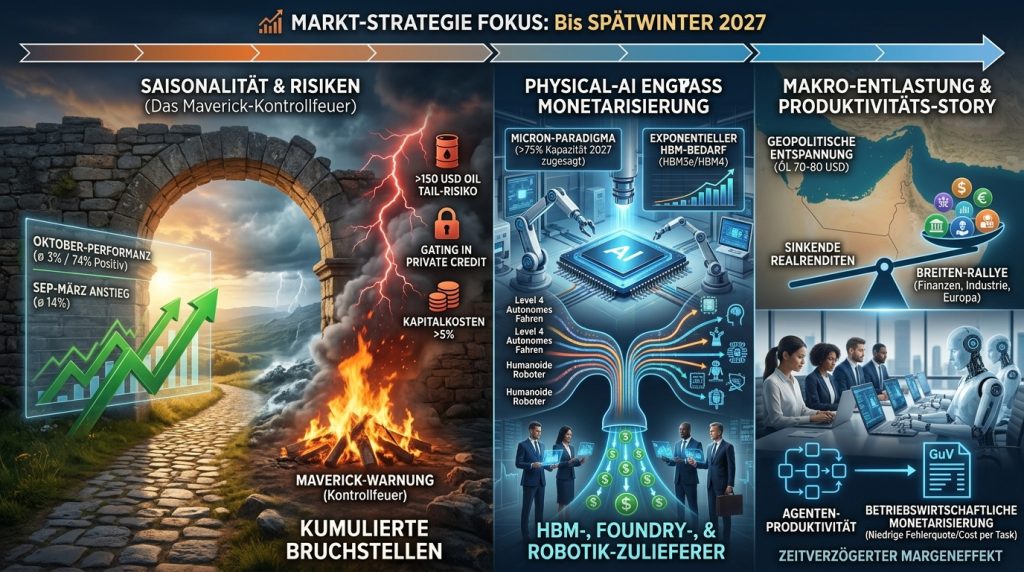
- Statistischer Rückenwind seit 1950:
- Oktober-Performanz: Der Oktober im Midterm-Jahr war historisch der stärkste Monat mit einer durchschnittlichen Rendite von etwa 3 % und einer positiven Trefferquote von rund 74 %.
- Transaktionsfenster: Von September bis Jahresende legte der S&P 500 im Schnitt um etwa 6 % zu; bis März des Folgejahres belief sich der mittlere Anstieg auf rund 14 %.
- Die Maverick-Warnung (Das Kontrollfeuer):
- Trügerische Sicherheit: Die Annahme einer verlässlichen Saison-Rallye greift zu kurz. Die Saisonalität ist in den Jahren 2026/2027 ein Kontrollfeuer, das die darunterliegende Brandlast verdeckt.
- Kumulierte Bruchstellen: Die historischen Ausreißerjahre 1978 (Inflation/Öl), 2002 (Tech-Bewertungsblase) und 2018 (Fed-Straffung) traten damals isoliert auf. Heute konvergieren alle drei Katalysatoren gleichzeitig: das Öl-Tail-Risiko über 150 USD, das Gating im Private Credit und Kapitalkosten von >5 %.
- Bedingung für den Pfadbruch: Sobald Ölpreis und Fed-Straffung synchron eskalieren, versagt die Saisonalität. Nur wenn diese Schocks ausbleiben, markiert die Unsicherheitsprämie vor den Midterms den Tiefpunkt der Korrektur.
Monetarisierung des Physical-AI- und Speicher-Engpasses
- Monopolisierung vertraglich gesicherter Kapazitäten:
- Das Micron-Paradigma: Das Quartalsergebnis von Micron (54,2 Milliarden USD Umsatz, Bruttomarge um 87 %, Guidance von 61,5 Milliarden USD) ist kein temporärer Ausreißer, sondern drückt eine vertraglich unterlegte Verknappung aus. Über 75 % der Kapazitäten für das Fiskaljahr 2027 sind bereits fest zugesagt.
- Exponentieller Infrastrukturbedarf: Autonome Fahrzeuge ab Level 4 sowie humanoide Robotereinheiten benötigen laut Branchenangaben ein Vielfaches des heutigen High Bandwidth Memory (HBM)-Budgets.
- Strategische Positionierung an der Quelle:
- Anleger, die Lieferzusagen in Engpasssegmenten halten, monetarisieren die Innovationswelle direkt am Nadelöhr.
- Dies begründet eine dauerhafte relative Stärke von HBM-, Foundry- und ausgewählten Robotik-Zulieferern – selbst in einem seitwärts tendierenden Gesamtindex.
Der Öl- und Zins-Relief-Trade
- Asymmetrie geopolitischer Entspannung:
- da die Finanzmärkte den Konflikt im Nahen Osten weitgehend als dauerhaften Betriebszustand einpreisen, besitzt eine Deeskalation eine ausgeprägte positive Asynchronität.
- Ein diplomatisches Arrangement im vierten Quartal, das die Durchfahrt durch die Straße von Hormuz normalisiert, würde die Kriegsprämie schlagartig aus dem Brent-Ölpreis nehmen (Rückgang auf 70–80 USD).
- Makroökonomischer Hebel:
- Sinkende Realrenditen: Das Nachlassen des Inflationsdrucks entlastet die Renditen am langen Ende.
- Breiten-Rallye: Schlagartige Erholung vernachlässigter, zinssensitiver und zyklischer Sektoren wie Finanzwerten, Industrieunternehmen und europäischen Indizes.
Agenten-Produktivität als GuV-Margenstory
- Verschiebung vom „Chat-IQ“ zur betriebswirtschaftlichen Monetarisierung:
- Long-Horizon-Stabilität: Der entscheidende Fortschritt liegt nicht in höheren Benchmark-Testergebnissen, sondern in der Fähigkeit von KI-Agenten, komplexe Arbeitsabläufe (Code-Migration, Angebotskalkulation, Cyber-Security) über Stunden statt Minuten stabil und ohne menschliche Nacharbeit auszuführen.
- Ersparnis auf Aufgabenebene: Durch sinkende Fehlerquoten kollabiert der Preis pro fertiggestelltem Arbeitsergebnis (Cost per Task), selbst wenn die reinen Token-Kosten auf hohem Niveau verharren.
- Zeitverzögerter Effekt in den Unternehmenskennzahlen:
- Da Unternehmen diese operativen Einsparungen mit einer Verzögerung von ein bis zwei Quartalen in ihren Gewinn- und Verlustrechnungen (GuV) ausweisen, entfaltet sich dieser margenstützende Effekt breitflächig im Fenster bis März 2027 – primär außerhalb der reinen Chip-Hersteller.
Diese vielschichtigen Chancen verdeutlichen, dass Pauschalinvestments im Gesamtmarkt gegenüber einer präzisen Szenario-Analyse abgewogen werden müssen.
Navigations-Hilfe durch die KI-Revolution
Navigationshilfe durch die KI-Revolution
Die Disruption durch KI, Robotik & Co wird kommen, sie findet derzeit sogar gerade schon statt.
Ein ehrlicher Wegweiser für Menschen, die spüren, dass sich gerade alles verändert – und die nicht wissen, wie sie damit umgehen sollen, ist das eBook: Navigations-Hilfe durch die KI-Revolution.
– Datenbasierte Klarheit. Konkrete Zahlen, Timelines, Prognosen. Keine Panikmache, aber auch keine Beschönigung
– Ganzheitlicher Ansatz. Die Verbindung von harten Tech-Analysen mit psychologischen, philosophischen und sogar spirituellen Perspektiven ist einzigartig. Das Buch spricht den ganzen Menschen an, nicht nur den rationalen Planer.
– Umsetzbare Praxis. Die 30-Tage-Challenge, die 4 Säulen, die konkreten Skill-Empfehlungen – das ist kein theoretisches Gedankenspiel, sondern ein Arbeitsbuch. Wer es ernst meint, kann sofort anfangen.
4. Szenario-Analyse bis Anfang 2027: Pfade für Investoren
Um das Portfolio im Zeitraum bis Anfang 2027 dynamisch zu steuern, empfiehlt sich die Einordnung in drei klare Makro-Szenarien. Diese Pfade berücksichtigen die Wechselwirkungen zwischen technologischer Adoption, physischen Restriktionen und geopolitischen Schocks.
Szenario A: Stille Substitution & Agenten-Sprung (Basis-Konsens)
In diesem Szenario erweisen sich KI-Agenten bei mehrstündigen Aufgabenstellungen als verlässlich einsatzfähig. Es kommt nicht zu abrupten Massenentlassungswellen, sondern zur stillen Nicht-Nachbesetzung freiwerdender Junior- und Assistenzstellen.
- Arbeitsmarkt: Vakanzraten bleiben hoch, aber die Einstellungsquote für Berufseinsteiger in den USA und im Vereinigten Königreich sinkt im Bereich Software, Recht, Controlling und Research messbar um 15–25 %.
- Kapitalmarkt & Parameter: KI-Hardware und Energie bleiben strukturell gesucht. Software-Aktien differenzieren strikt nach ihren Kosten pro fertigem Artefakt. Die Fed stabilisiert den Leitzins im Bereich von 3,75–4,00 %. Der S&P 500 handelt volatil in einer Spanne von 7.000–8.200 Punkten; Gold konsolidiert bei 4.200–5.000 USD; Brent folgt der Hormuz-Prämie bei 80–110 USD.
KI-Agenten wirken mittlerweile auch schon bei der Grundlagenforschung z.B. Biotechnologie oder Mathematik mit.
Szenario B: Der Compute- und Energie-Flaschenhals (Stresstest / Engpass)
Die physische Infrastruktur wird zum dominanten Nadelöhr. Ein kalter Winter trifft auf drei simultane Engpässe: verlängerte Transformator-Lieferzeiten, Verzögerungen beim Netzanschluss und regionale Wasserrechte-Konflikte (etwa in Arizona oder Nordrhein-Westfalen). Zudem trifft die Rechenzentrums-Refinanzierungswand im IV. Quartal 2026 auf ein hohes Zinsniveau.
- Arbeitsmarkt: Der Compute-Schock bremst die Automatisierungswelle temporär ab; Unternehmen gewähren ihren Belegschaften eine Atempause, Junior-Stellen erholen sich leicht.
- Kapitalmarkt & Parameter: Nasdaq-Korrektur von 15–20 %. Sektorrotation weg von reinem Modell-IP hin zu den eigentlichen Monopolisten: Betreiber von Stromnetzen, Halter von Power-Purchase-Agreements (PPAs), Gasturbinen-Hersteller und spezialisierte Kühlungsinfrastruktur. Gold steigt auf 5.500–6.000 USD, Brent klettert auf 95–130 USD. Erste Ausfälle bei kleineren Rechenzentrums-SPVs führen zu einer Ausweitung der Kreditspreads.
Szenario C: Geopolitischer Schock vs. Entspannungsrally
- Schockszenario: Ein geopolitischer Spike in der Straße von Hormuz überlagert die KI-Erzählung. Öl schnellt bis 150 USD, High-Duration-KI-Werte brechen drastisch ein, während Gold auf 5.500–6.000 USD schießt.
- Entspannungsszenario (Relief): Eine rasche geopolitische Einigung im IV. Quartal lässt Brent auf 70–80 USD fallen. Die PCE-Inflation geht zurück und die Fed pausiert. Dies löst eine breite Growth-Rallye aus, die jedoch auf extrem dünnem Eis verläuft, da das Shiller-CAPE auf Niveaus von über 41 bis 42 klettert. In diesem langfristigen Marathon-Szenario fällt Gold auf 3.600–4.000 USD, während der S&P 500 die Marke von 8.500 Punkten testen kann.
|
Szenario |
Arbeitsmarkt-Dynamik |
Kapitalmarkt & Asset-Klassen |
Wahrscheinlichkeit & Auslöser |
|
Szenario A: |
Stille Nicht-Nachbesetzung; 15–25 % Rückgang bei Junior-Einstellungen in US/UK (Software, Recht, Controlling). |
KI-Hardware & Energie stark; Bewertung nach Cost per Task; S&P 7.000–8.200; Gold 4.200–5.000 USD; Brent 80–110 USD; Fed 3,75–4,00 %. |
~40 % – 55 % |
|
Szenario B: |
Automatisierungspause; temporäre Erholung bei Junior-Stellen; Produktivitätskluft zwischen Konzernen und Mittelstand. |
Sektorrotation: Stromnetz-IP, PPAs, Gasturbinen & Kühlung gewinnen; Nasdaq −15 bis −20 %; Gold 5.500–6.000 USD; Brent 95–130 USD. |
~30 % – 35 % |
|
Szenario C: |
Zyklische Einstellungsstopps überlagern den strukturellen Wandel (im Schockfall). |
Schock: Öl >150 USD, Gold 5.500–6.000 USD, High-Duration AI fällt.<br>Relief: CAPE > 41/42, S&P 8.500+, Gold fällt auf 3.600–4.000 USD. |
~15 % – 25 % |
Die Verteilung dieser Szenario-Wahrscheinlichkeiten macht deutlich, wie essenziell eine klare synthetische Positionierung für das verbleibende Zeitfenster ist.
Siehe auch: Die versteckten Chancen am Kapitalmarkt bis Spätwinter 2027
5. Strategische Synthese und Positionierungsempfehlungen
Die Analyse bis Spätwinter 2027 verdeutlicht, dass ein pauschales Investieren in breiten Aktienindizes nicht ausreichend sein könnte. Angesichts einer historisch engen Marktbreite (S&P über EMA50 bei ~26 %), Kapitalkosten von über 5 % und drohenden physischen Engpässen entscheidet die gezielte Titelselektion über den Anlageerfolg.
Anleger und Investoren müssen den Blick von rein theoretischen Modell-Benchmarks („Chat-IQ“) hin zur tatsächlichen betriebswirtschaftlichen Monetarisierung auf Aufgabenebene (Cost per Task) wenden. Wer die Kontrolle über die physischen Engpässe – Speicher (HBM), Stromlieferverträge (PPAs), Netzanbindungen, Gasturbinen und Kühlung – besitzt, dominiert die Wertschöpfung unabhängig von makroökonomischen Schwankungen des Gesamtindex. Zudem fungiert das Gating im Private-Credit-Sektor als zentrales Übertragungsgetriebe, dessen Spreads als Frühindikator für das Brechen der Midterm-Saisonalität überwacht werden müssen.
Handlungsanweisungen für die Portfolio-Allokation bis Spätwinter 2027
- Umschichtung in Physische KI-Engpass-Monopole: Hol Kapital gezielt aus reinen Modell-Entwicklern heraus und gewichte Anbieter von Power Purchase Agreements (PPAs), Stromnetz-IP, Gasturbinen-Herstellern, spezialisierter Rechenzentrumskühlung sowie HBM-Speichermonopolisten über. Diese Segmente besitzen direkte Preissetzungsmacht an den physischen Nadelöhren.
- Untergewichtung / Short-Positionen bei Reinen Token-Resellern: Reduziere (oder shorte) Positionen in hoch bewerteten Software-Anbietern, deren Geschäftsmodell lediglich auf dem Weiterverkauf von Roh-Tokens beruht, ohne messbare Einsparungen pro fertigem Artefakt (Cost per Task) in der Unternehmens-GuV nachweisen zu können.
- Vorbereitung asymmetrischer Relief-Trades: Halte taktiknahe Liquidität bereit, um bei einer geopolitischen Deeskalation im Nahen Osten (Rückgang von Brent auf 70–80 USD) schlagartig in stark ausverkaufte, zyklische Marktsegmente wie europäische Indizes, Industriewerte und Finanzaktien zu investieren.
- Kreditkanal-Monitoring als Risikofilter: Nutze die Entwicklung der High-Yield-Spreads und die Liquiditätslagen der BDCs als strikten Ausstiegsfilter. Eine weitere Verschärfung des Private-Credit-Gatings signalisiert das Versagen der historischen Midterm-Saisonalität und erfordert eine sofortige Reduktion des Beta-Exposures.
Das Zeitfenster bis Spätwinter 2027 erfordert von institutionellen Anlegern ein kompromissloses Risikomanagement an den physischen und finanziellen Engpässen der Wirtschaft, gepaart mit der konsequenten Ausnutzung hochgradig selektiver Alpha-Gelegenheiten.
In den wöchentlichen Aktienanalysen blicken wir regelmäßig auf neue Gating-Meldungen und Spreads der US-Renditen als Zeichen für Liquiditätsstress im Markt. Mehr dazu im Artikel: KI und Robotik verändern den Kapitalmarkt: So bleibst du am Puls der Zeit
-> KI und Geldanlage für Einsteiger – kostenloser Kurs: https://passivergeldfluss.academy/ki-geldanlage-kurs
-> Orientierung in der Krise: https://lars-hattwig.de/innerer-anker/
Die KI-Revolution meistern statt ihr zum Opfer fallen
Wer KI ab sofort aktiv nutzt – sei es beruflich, als auch bei der Geldanlage und dem Trading, bleibt am Arbeitsmarkt relevant und wird beim Trading nicht nur effizienter, sondern auch erfolgreicher agieren. Für diese Vorhaben öffnet die Passiver Geldfluss Academy mit den Modulen 14–17 einen Zukunftsweg.
Modul 14 zeigt, wie KI-Tools dein Vermögensportfolio optimieren und Trading-Strategien entwickeln – ohne teure Vermögensverwalter.
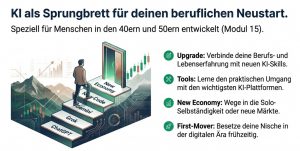
Modul 15 begleitet dich beim beruflichen Neustart in der digitalen Ära: Von KI-Grundlagen über No-Code-Plattformen bis zur Solo-Selbständigkeit – speziell für Menschen 40+, die sich neu erfinden wollen.
Modul 16 automatisiert dein Portfolio-Monitoring komplett: Wöchentliche Reports, intelligente Frühwarnsysteme und Monte-Carlo-Stresstests ersetzen das Family-Office.
Im neu gestarteten Modul 17 erlernst du den Umgang mit KI-Agenten, die in 2026 die Automatisierung von Jobs noch weiter beschleunigen. KI-Agenten ermöglichen es nicht nur, sein Trading oder die Geldanlage zum großen Teil 24/7 zu automatisieren, sondern öffnen Selbständigen vielfältige Möglichkeiten mit mehreren KI-Agenten ein eigenes Unternehmen aufzubauen und zu führen. Mehr dazu in der Passiver Geldfluss Academy . Diese vier Module machen dich vom möglichen Betroffenen zum Gewinner der KI-Revolution – sowohl beruflich als auch finanziell.
- Melde dich im kostenlosen Newsletter von Lars Hattwig an, um zukünftig regelmäßig mehr zu Geldanlage, Trading und KI-Revolution zu erfahren.
- Mach den Rückstand der KMU bei KI zu deiner Chance: Mehr im Artikel: KI als Sprungbrett: Beruflicher Neustart mit KI im mittleren Alter
Auf dem YouTube-Kanal KI & Kapital wende ich Prompts für verschiedene Themen zur Geldanlage und Trading regelmäßig an. Detailliertes Prompt Engineering für KI-Tools für das Selektieren von Aktien, ETF und andere Anlageklassen erlernst du in der Passiver Geldfluss Academy – Geldanlage, Trading und digitales Business in der KI-Ära!. Hier erfährst du sogar Wege zur Optimierung deines bestehenden individuellen Vermögens-Portfolio.
NEU: Multi-Indikator für den universellen Börsenhandel, mit Angabe der jeweils profitablen Zeitebene (Backtesting!).
- Die aktuellsten Marktentwicklung und Handelssignale regelmäßig auf der Plattform X .
- Mehrfach pro Woche wird die Börsenampel mit den Tages-Charts des S&P 500, Gold, Bitcoin und Euro / US-Dollar aktualisiert.
- In der Passiver Geldfluss Academy – Aktien und Trading werden die Methoden zum erfolgreichen Handeln von Aktien und andere Anlageklassen ausführlich erläutert.
- Wie du mit Hilfe der Technischen Analyse gute Kauf- und Verkaufssignale für Trading und Investments erhältst.
- Monatlich aktualisiert: Gewinner-Aktien – Aktien von profitablen Wachstums-Unternehmen in einem Aufwärtstrend.
- Das Wikifolio ARMANE Strategien mit mehreren Investment- und Anlagestrategien kombiniert. Regelmäßige Aktivität der Aktien- und ETF-Auswahl je nach Börsenwetterlage.
Der Status des Wikifolio und weitere Handelssignale werden auch im Newsletter besprochen, der etwa einmal monatlich erscheint.
KI-gestützte Aktienempfehlungen




Neueste Kommentare